Justiça & Direitos
STF anula decreto de SP que previa fim da isenção de ICMS para Áreas de Livre Comércio do Norte
Para a PGR, SP não poderia encerrar benefício estabelecido em convênio do Confaz sem observar procedimento da legislação
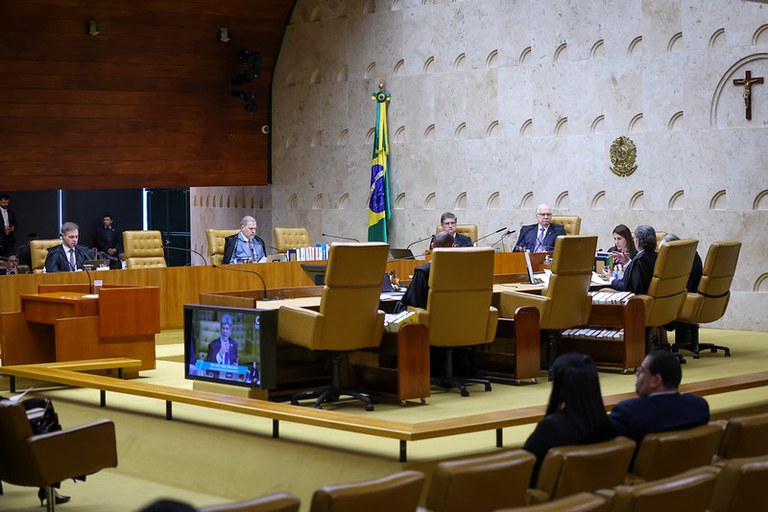
O Supremo Tribunal Federal (STF) julgou inconstitucional ato do Estado de São Paulo que estabeleceu prazo para o fim da isenção de ICMS sobre o envio de produtos nacionais destinados a Áreas de Livre Comércio nos estados de Rondônia, Acre, Amapá e Roraima. Prevaleceu o entendimento da Procuradoria-Geral da República (PGR) de que São Paulo não poderia revogar unilateralmente o benefício, estabelecido a partir de deliberação conjunta dos estados e do Distrito Federal, sem observar o procedimento previsto para sua revogação no âmbito do Conselho Nacional de Política Fazendária (Confaz).
As Ações Diretas de Inconstitucionalidade (ADIs) 7.822, 7.830, 7.844 e 7.848 foram ajuizadas pelos governadores de Rondônia, Acre, Amapá e Roraima, respectivamente, contra dispositivo de decreto do Estado de São Paulo que estabeleceu prazo para o fim da isenção. O benefício estava previsto no Convênio ICMS 52/1992.
O Decreto 67.383/2022 de São Paulo fixou o término do benefício para 31/12/2024. As ações dos estados foram apresentadas em 2025 com pedido de cautelar contra a determinação. Desde então, novos decretos estaduais restabeleceram o benefício e alteraram a data prevista para sua extinção. A mudança, no entanto, não levou a relatora, ministra Cármen Lúcia, a considerar as ações prejudicadas. Segundo ela, as normas posteriores modificaram apenas o prazo de vigência da isenção, sem afastar a controvérsia sobre a possibilidade de São Paulo estabelecer unilateralmente o seu término.
Na sustentação oral, a Procuradoria-Geral do Estado de São Paulo defendeu que os convênios do Confaz têm caráter autorizativo: o Conselho autoriza a concessão do benefício, mas cada estado decide se quer incorporá-lo à sua legislação. Pela mesma lógica, São Paulo sustentou que poderia posteriormente deixar de concedê-lo.
Em manifestação enviada à Corte, a PGR fez uma distinção: inicialmente, o estado pode escolher aderir ou não ao benefício, mas, depois de aderir ao convênio e incorporá-lo à sua legislação, não pode alterar ou revogar unilateralmente aquilo que foi estabelecido em conjunto. O parágrafo 2º do art. 2º da Lei Complementar 24/1975 condiciona a revogação de benefícios tributários à existência de convênio e à aprovação de, no mínimo, quatro quintos dos representantes presentes na deliberação.
Segundo o procurador-geral da República, Paulo Gonet Branco, a “jurisprudência da Corte é pacífica no sentido de que a concessão unilateral de isenções, incentivos e benefícios concernentes ao ICMS ofende a exigência constitucional de convênio interestadual, desequilibra o pacto federativo e compromete a finalidade político-jurídica do art. 155, § 2º, XII, “g”, da Constituição, de impedir a ocorrência de guerra fiscal entre os Estados e o Distrito Federal”.
O julgamento teve início no Plenário Virtual e foi destacado para discussão no Plenário presencial. A maioria dos ministros seguiu o voto da relatora no sentido de converter a análise da medida cautelar em julgamento de mérito, considerar procedentes as ADIs e declarar inconstitucional o § 5º do art. 5º do Anexo I do Decreto estadual n. 45.490/2000, na redação conferida pelo Decreto estadual n. 67.383/2022.