Justiça & Direitos
Justiça Federal extingue ação da ACA após Receita garantir manutenção integral da alíquota zero na ZFM
Ação movida pela ACA levou a Receita Federal a reformular entendimento e afastar os cortes de PIS/Cofins na Zona Franca
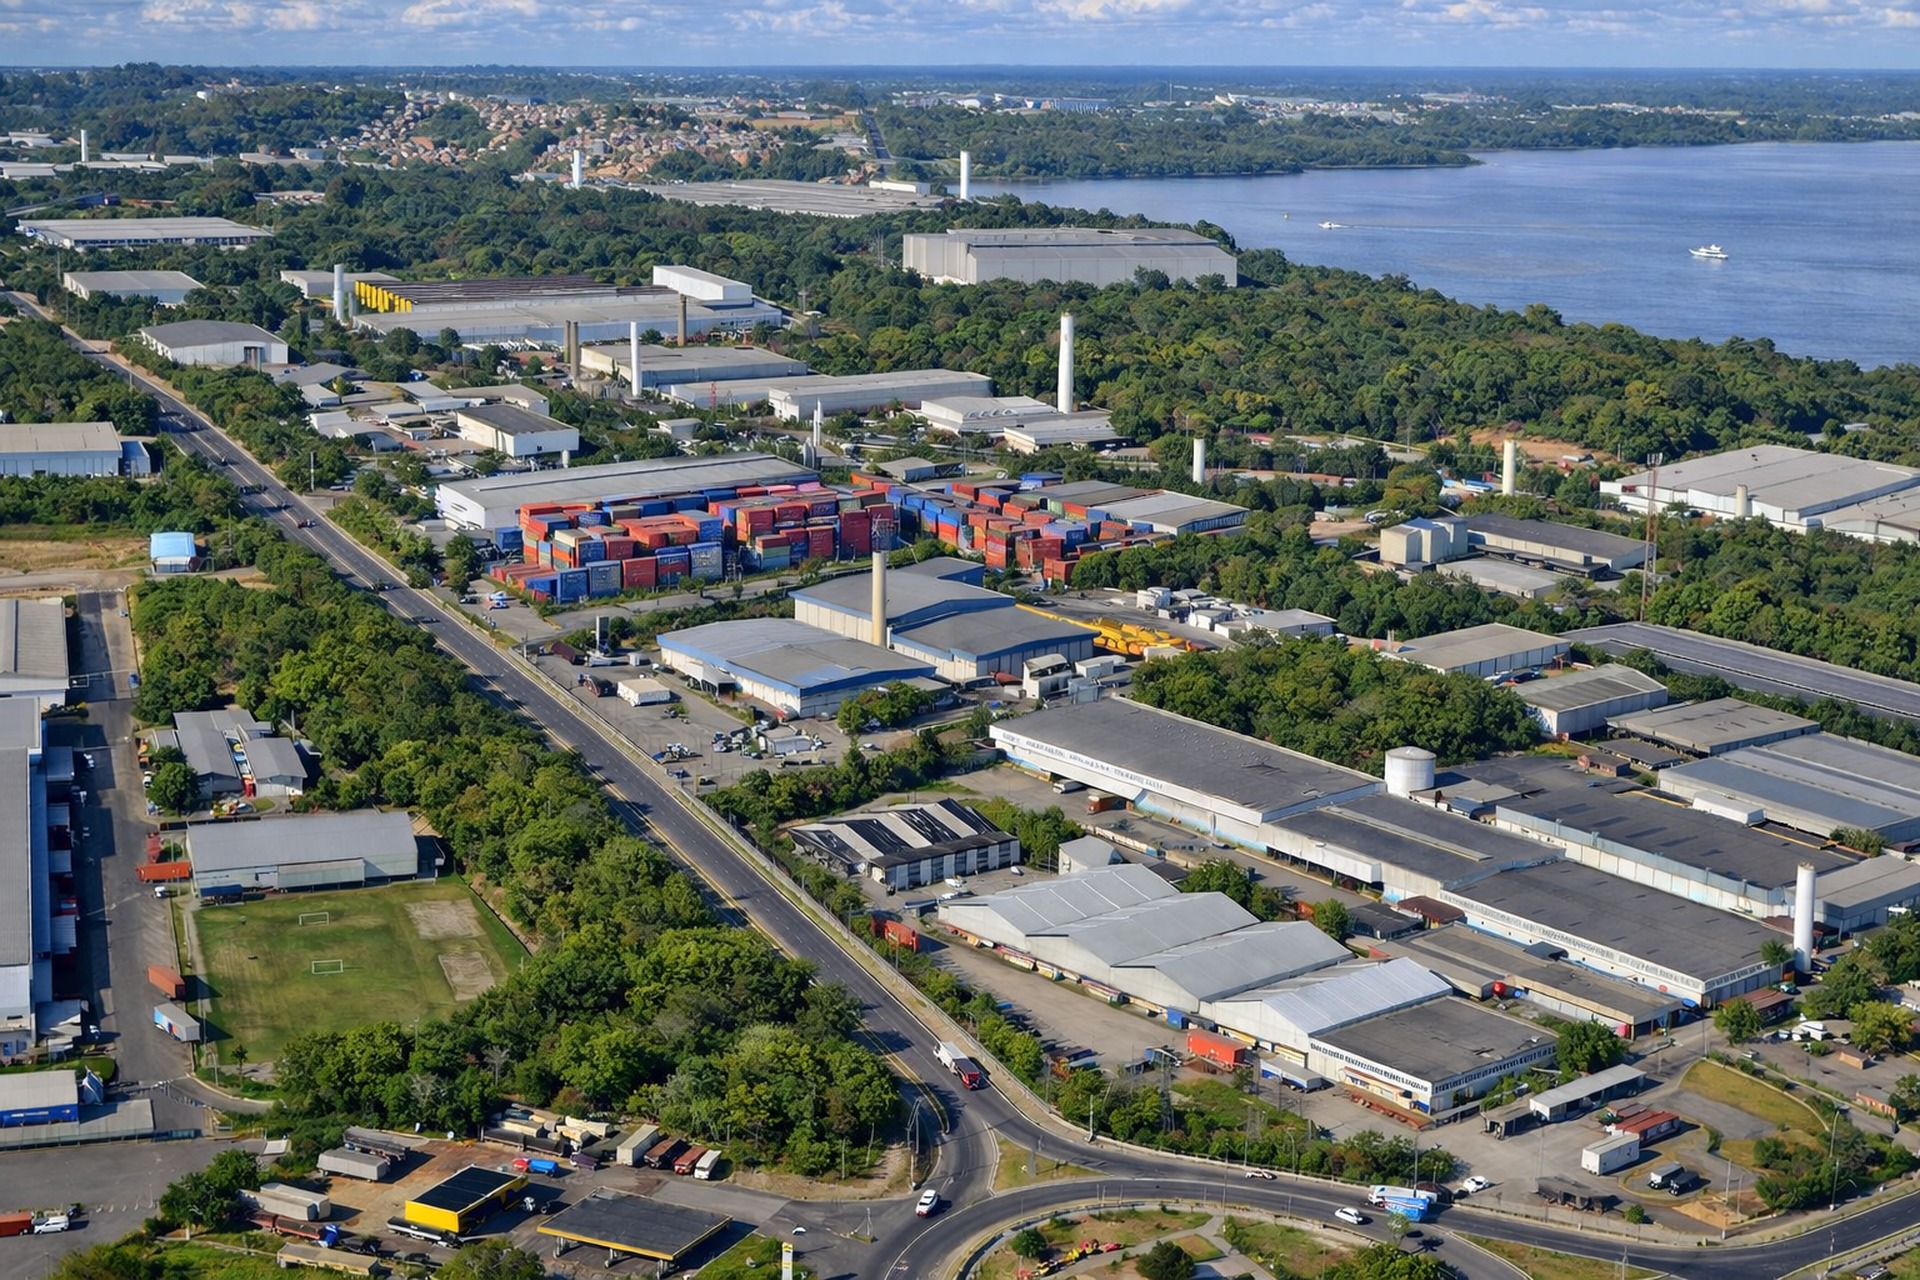
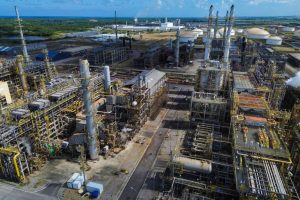
Imagem aérea Zona Franca de Manaus - Foto: Arquivo/PIM Amazônia
A 1ª Vara Federal Cível do Amazonas extinguiu a Ação Declaratória Tributária (Processo nº 1036542-27.2026.4.01.3200) ajuizada pela Associação Comercial do Amazonas (ACA) contra a União, após a Receita Federal reformular o próprio entendimento e ratificar a manutenção integral da alíquota zero de PIS/Cofins aplicada às mercadorias destinadas à Zona Franca de Manaus (ZFM).
A controvérsia jurídica que motivou a movimentação judicial teve início quando a Secretaria Especial da Receita Federal editou a Nota Cosit/Sutri/RFB nº 141/2026, de 22 de maio de 2026, cujo entendimento administrativo determinava que o benefício fiscal estaria sujeito ao corte linear da LC nº 224/2025.
Diante do risco iminente de autuação e da quebra de segurança jurídica para o comércio local, a ACA acionou o Poder Judiciário. Na ocasião, a entidade apontou que a cobrança feria frontalmente a Constituição Federal, o Decreto-Lei nº 288/1967 e o Tema Repetitivo nº 1.239 do Superior Tribunal de Justiça (STJ).
Comemorando o desfecho favorável, a ACA destacou a importância da vigilância constante sobre as normas tributárias que impactam o modelo econômico do estado.
“Seguimos atentos e atuantes. Sempre que houver medidas que possam comprometer a segurança jurídica, a competitividade dos nossos associados ou as garantias da Zona Franca de Manaus, a ACA estará presente”, pontuou Bruno Loureiro Pinheiro, representante da Associação Comercial do Amazonas.
O que dizia a Nota Cosit/Sutri/RFB nº 141/2026
A Nota Cosit/Sutri/RFB nº 141/2026 – elaborada pela Coordenação-Geral de Tributação (Cosit) em resposta a uma consulta formal da Confederação Nacional da Indústria (CNI) – estabelecia um entendimento restritivo sobre os incentivos fiscais da Zona Franca de Manaus (ZFM). Em resumo, o documento determinava que:
-
A alíquota zero de PIS/Cofins incidente sobre as vendas de mercadorias destinadas à ZFM (prevista no art. 2º da Lei nº 10.996/2004) estaria sujeita à redução linear de 10% estabelecida pelo art. 4º da Lei Complementar nº 224/2025.
-
Como a letra da lei atribui a alíquota zero ao vendedor (que muitas vezes está localizado fora da ZFM), a Receita concluiu formalmente que o benefício não seria “concedido para empresa estabelecida na ZFM” e, por isso, não estaria coberto pela exceção de proteção à Zona Franca prevista na própria LC 224/2025.
-
O entendimento fazia com que fornecedores de outros estados passassem a recolher um percentual correspondente a 10% da alíquota padrão de PIS/Cofins nessas operações, elevando o custo de insumos e mercadorias para as indústrias do Polo Industrial de Manaus (PIM).
O documento gerou forte reação no meio jurídico e tributário, pois tratava-se de um parecer técnico interno — não publicado no Diário Oficial da União e não relacionado à Reforma Tributária — cuja tese contrariava salvaguardas constitucionais e o entendimento consolidado do Superior Tribunal de Justiça (Tema Repetitivo 1.239), o que posteriormente motivou a contestação judicial e a posterior retificação por parte da própria Receita Federal.
Revogação e encerramento do caso
Durante o trâmite processual, contudo, a Fazenda Nacional reviu sua posição. Por meio da publicação da Nota Cosit/Sutri/RFB nº 207/2026, de 14 de julho de 2026, a Receita Federal exerceu sua autotutela administrativa.
O órgão reconheceu de maneira categórica que a alíquota zero prevista no artigo 2º da Lei nº 10.996/2004 não é alcançada pela redução linear instituída pela Lei Complementar nº 224/2025. A medida respaldou-se na ressalva constitucional das imunidades tributárias e na equiparação à exportação delineada no regime jurídico da Zona Franca de Manaus.
Com a retificação partindo da própria Receita Federal, a juíza federal Jaiza Maria Pinto Fraxe, responsável pelo caso, decretou a extinção do processo sem julgamento de mérito, fundamentada na perda superveniente do interesse de agir. Pelo princípio da causalidade, a União foi condenada ao pagamento de custas processuais e honorários advocatícios fixados em R$ 3.000,00.