Indústria
STJ garante a empresas da Zona Franca de Manaus créditos de PIS e Cofins sobre insumos
Tribunal autorizou créditos de PIS e Cofins sobre insumos com alíquota zero quando os produtos comercializados têm tributação
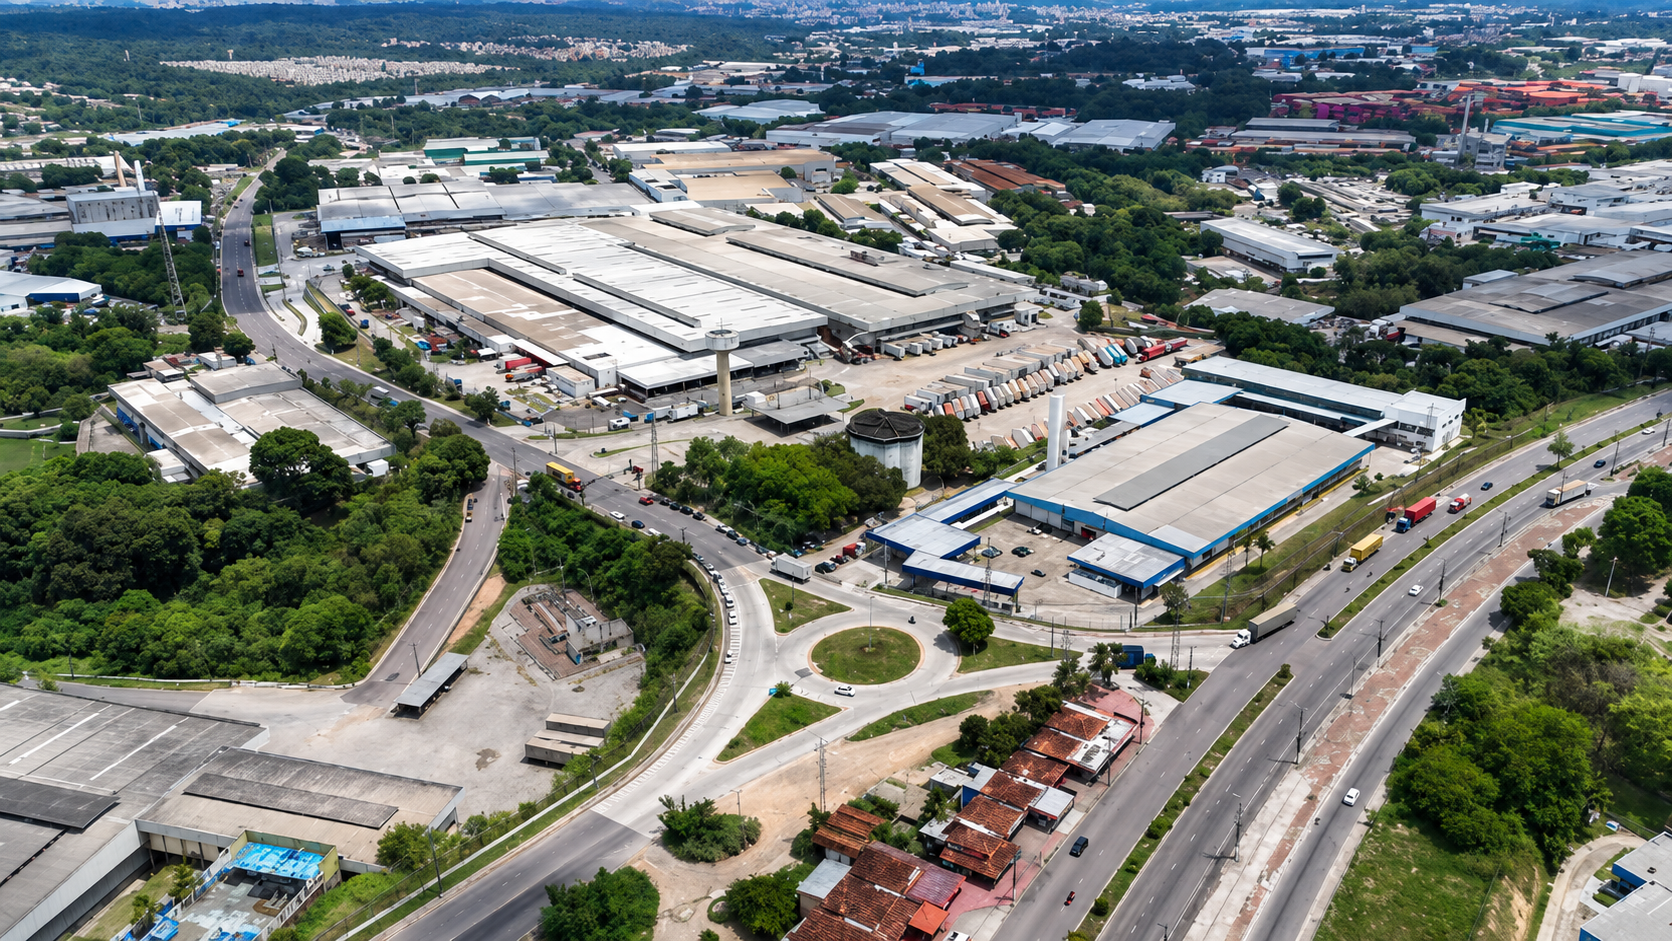
Polo Industrial de Manaus - Foto: Divulgação
A Segunda Turma do Superior Tribunal de Justiça (STJ) assegurou às empresas instaladas na Zona Franca de Manaus (ZFM) e sujeitas ao regime tributário não cumulativo o direito de utilizar créditos de PIS e Cofins sobre a aquisição de insumos desonerados, isentos ou sujeitos à alíquota zero, desde que as mercadorias comercializadas posteriormente sejam tributadas.
A decisão unânime negou provimento ao recurso especial da Fazenda Nacional (AREsp 3.295.872), que contestava o aproveitamento dos créditos sob a alegação de ampliação indevida de benefícios fiscais sem previsão legal e de que o creditamento recairia sobre valores não recolhidos na etapa anterior.
O relator do caso, ministro Francisco Falcão, enfatizou que o tratamento jurídico conferido à ZFM possui raiz constitucional — equiparando as operações destinadas à região às exportações, conforme o artigo 4º do Decreto-Lei 288/1967 e o Ato das Disposições Constitucionais Transitórias (ADCT).
Entendimento do Tribunal e Marco Legal
No centro da controvérsia estava a aplicação da Lei 10.996/2004, que estabeleceu alíquota zero de PIS e Cofins para as vendas de fora da Zona Franca destinadas ao consumo ou à industrialização na região. O Fisco argumentava que a medida impedia a geração de créditos por ausência de recolhimento prévio e que o Tribunal Regional Federal da 1ª Região (TRF1) teria confundido regras de isenção e alíquota zero.
Contudo, o STJ reiterou que o artigo 3º, parágrafo 2º, inciso II, das Leis 10.637/2002 e 10.833/2003 restringe o aproveitamento de créditos apenas quando os bens adquiridos são direcionados a produtos ou serviços igualmente desonerados.
Se a saída subsequente da operação industrial é tributada, o direito ao creditamento permanece íntegro, orientação que o tribunal mantém sólida mesmo após o julgamento do Tema Repetitivo 1.093 pelas turmas de direito público.
Na origem, a demanda começou por meio de um mandado de segurança impetrado por uma empresa sediada no polo que adquiria insumos sem tributação para fabricar produtos vendidos com incidência normal de PIS e Cofins para outros estados.
O direito havia sido reconhecido em primeira instância e confirmado pelo TRF1, respeitando a prescrição quinquenal de cinco anos e as regras para a compensação tributária.
O colegiado reforçou que a apuração exata dos valores e a comprovação de que as saídas foram efetivamente tributadas caberão à administração tributária no momento da compensação.