Economia
Quem ficará mais competitivo: Zona Franca ou Paraguai?
Enquanto o regime de maquila atrai indústrias com tributação de 1%, Manaus mantém incentivos assegurados até 2073 e aprova novos projetos industriais
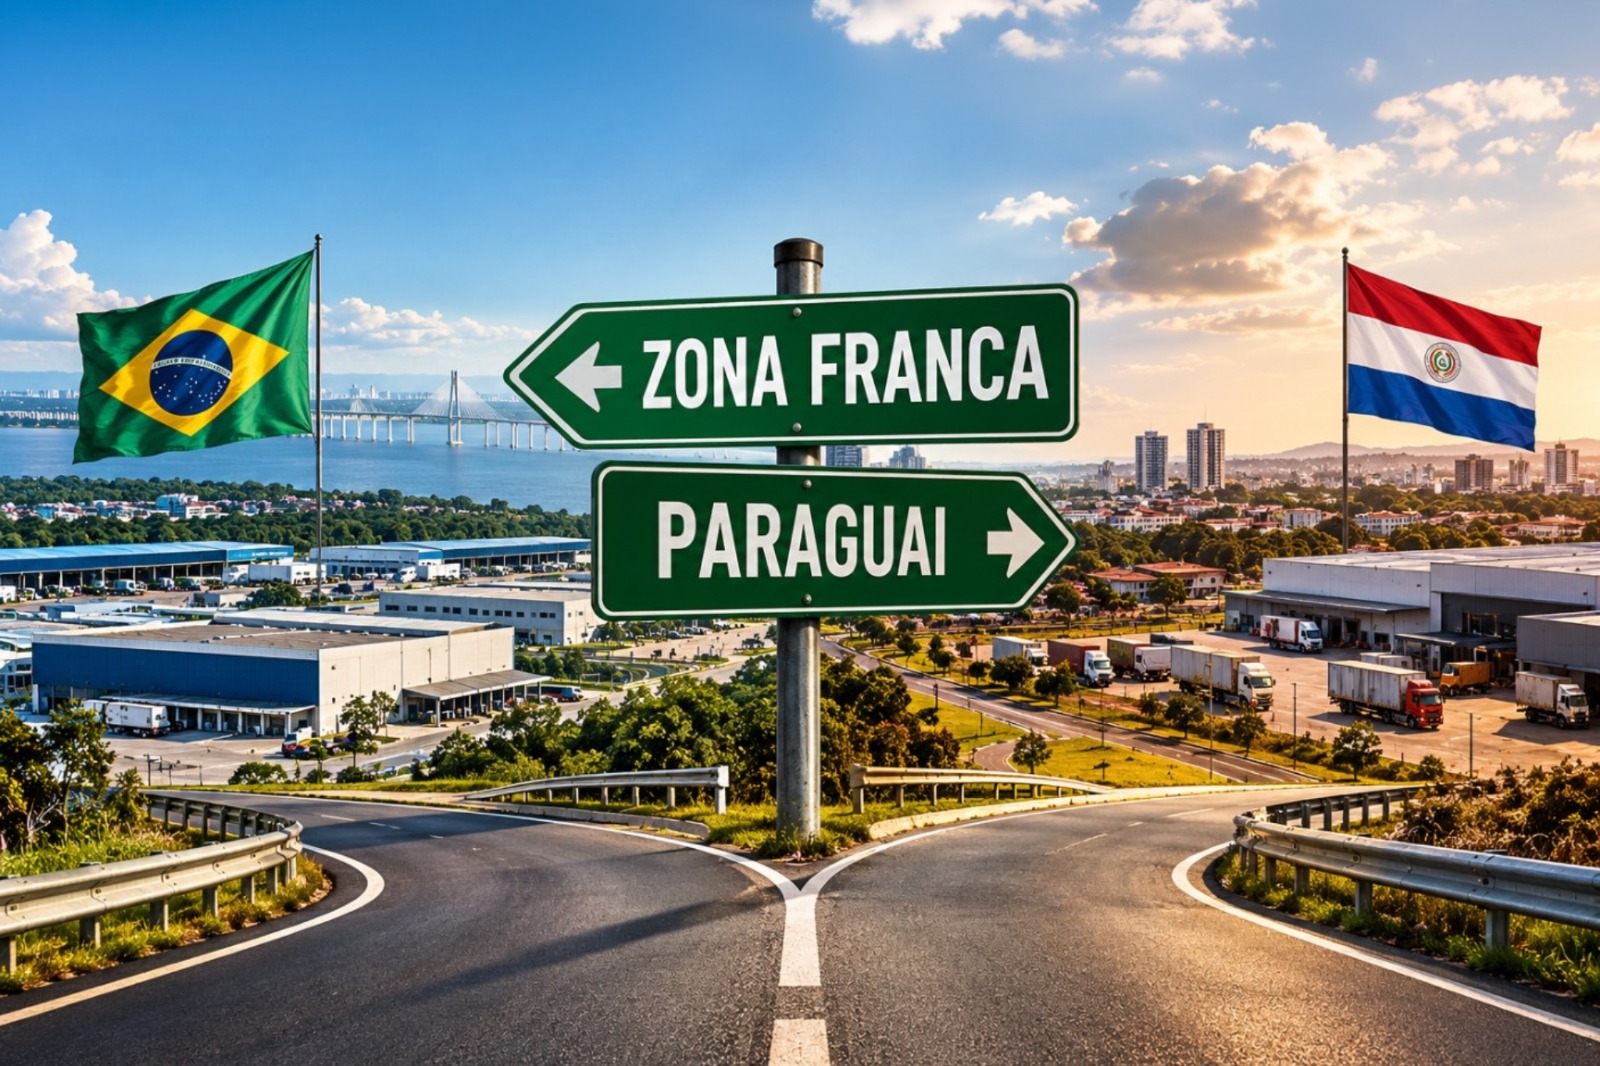
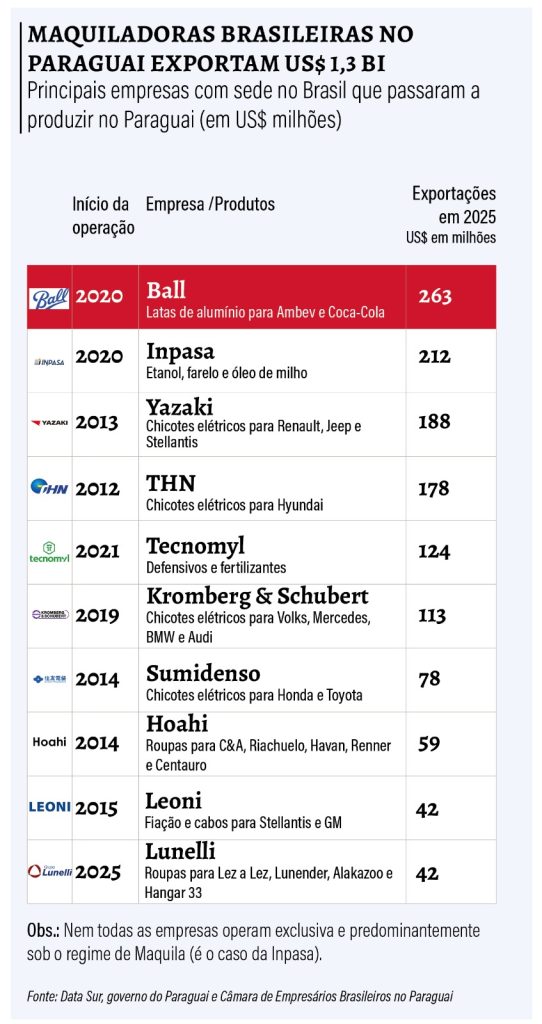
O regime de maquila do Paraguai cobra tributo único de 1%. Trata-se de um mecanismo para atrair investimentos e gerar empregos, uma estratégia que começa a dar frutos e colocar o país no mapa da indústria na região. Em 2025, 64% dos embarques tiveram como destino o Brasil, segundo o Ministério da Indústria e Comércio (MIC) paraguaio.
O avanço entrou no radar de grandes empresas brasileiras, inclusive operadores logísticos. Em entrevista à PIM Amazônia, em julho, o diretor-presidente da Braspress, Urubatan Helou, comparou as condições de transporte entre Manaus e os principais centros consumidores do país com as oferecidas pelo Paraguai e destacou as dificuldades de acesso ao polo amazonense.
Helou chamou atenção para os mais de 3 mil quilômetros que, dependendo da origem, precisam ser percorridos para chegar a Manaus, combinando transporte rodoviário e fluvial.
Na rota citada pelo executivo, as mercadorias seguem por rodovia até Belém e depois dependem de embarcações, acrescentando cinco ou seis dias à viagem. Já o Paraguai, segundo sua avaliação, oferece acesso rodoviário mais favorável, com trechos de pista dupla e distâncias menores até os mercados do Sul e Sudeste.
O executivo também observa que as fábricas instaladas na Zona Franca de Manaus não estão voltadas predominantemente às exportações, ao contrário do sistema montado no Paraguai. Em Manaus, o principal mercado é o próprio Brasil, destino que também concentra as vendas das maquiladoras paraguaias.
Ao considerar a tributação de 1% da maquila e os benefícios para importação de matérias-primas, Helou resumiu sua avaliação: “Para a indústria brasileira é perfeito”.
A avaliação de Helou entra na discussão sobre a competitividade da Zona Franca em atrair investimentos em um momento de mudanças na tributação brasileira.
“Manaus ou Paraguai, quem ficará mais competitivo com a Reforma Tributária? A resposta não pode ser simplista”, afirma o advogado tributarista Lourenço de Almeida Prado, do escritório Almeida Prado, Marx, Faviero & Flôr Advogados (AMFF).
Embora o Paraguai ofereça condições fiscais atraentes, Manaus dispõe de uma cadeia industrial consolidada e de incentivos protegidos constitucionalmente até 2073. A reforma tributária preservou esse tratamento diferenciado, mas sua aplicação terá efeitos distintos conforme o produto fabricado, afirma Prado.
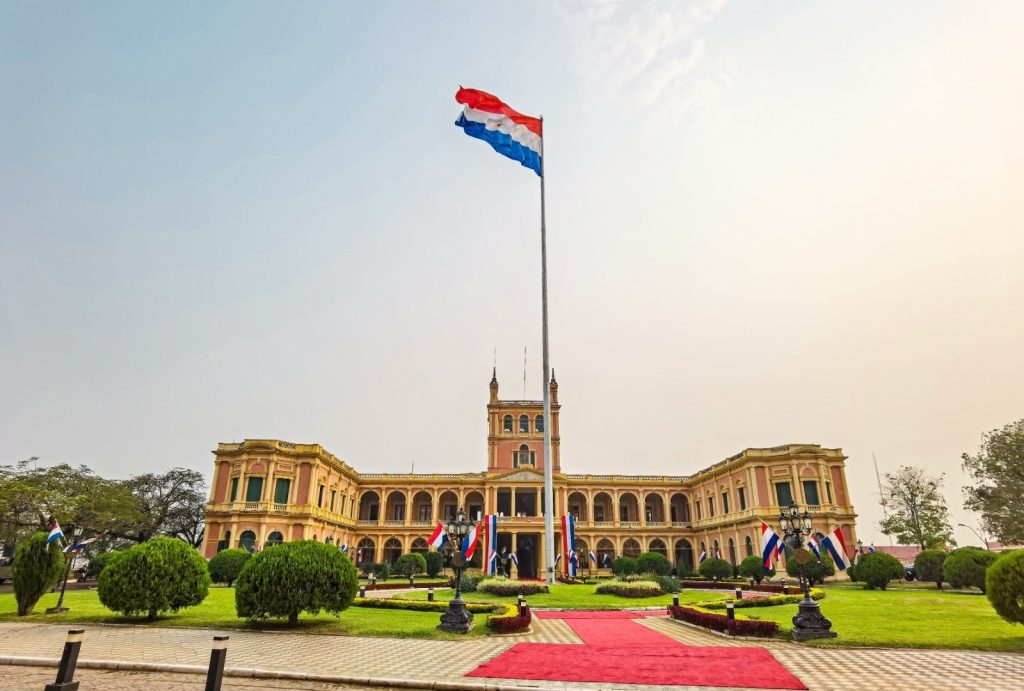
Governo paraguaio tem diversificado estratégias para atrair investimentos | Foto: Ministério de Economía y Finanzas (MEF)
O peso do imposto de 1%
A expansão da maquila também se reflete no peso do regime na indústria paraguaia. Segundo a agência estatal de notícias IP, as maquiladoras responderam por cerca de 70% das exportações de manufaturados industriais do país em 2026.
Somente em setembro, as exportações somaram US$ 139 milhões. No acumulado do ano, quatro segmentos concentraram 69% das vendas externas: autopartes, confecções, bebidas e líquidos alcoólicos e manufaturas de alumínio. O relatório também registra exportações de produtos químicos e farmacêuticos, plásticos e alimentos.
As importações das maquiladoras alcançaram US$ 605 milhões entre janeiro e setembro, aumento de 20% em relação ao mesmo período de 2025. A diferença entre as compras externas e as exportações do regime foi de US$ 543 milhões.
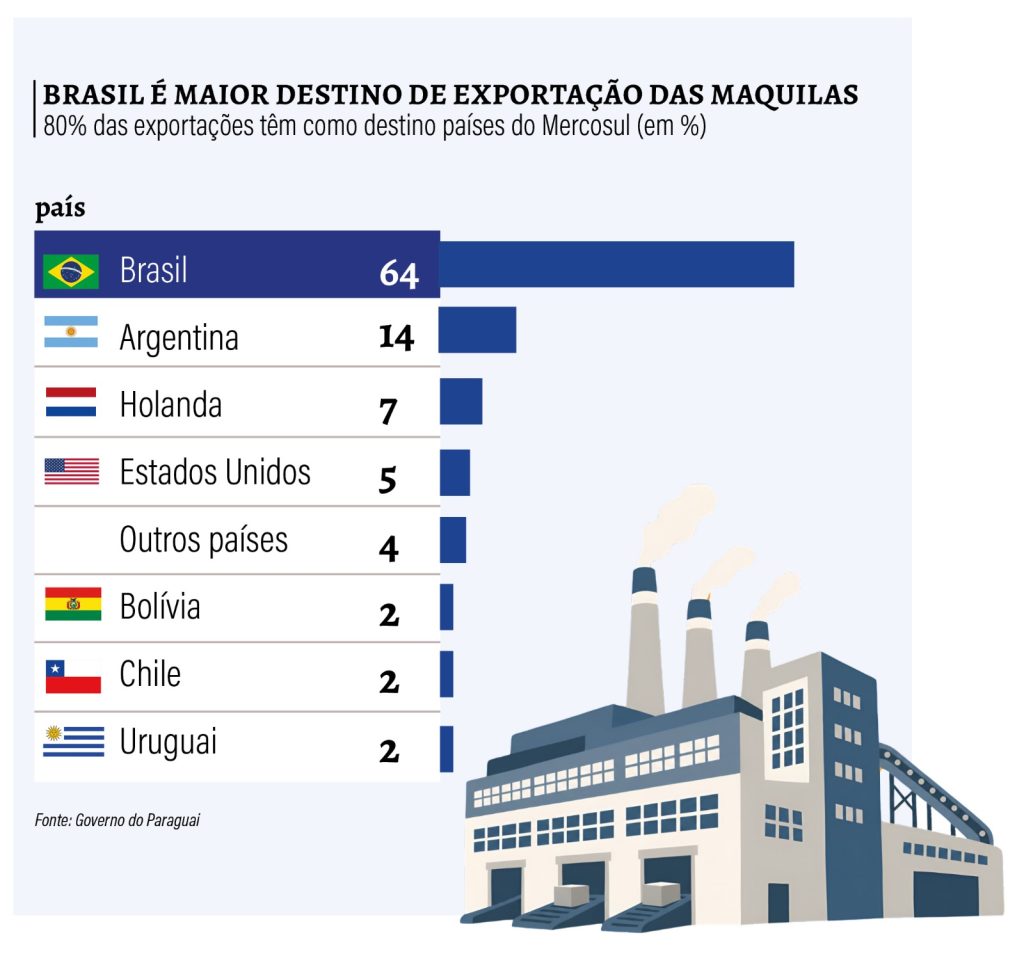
Arte: Suellen/PIM Amazônia
Segundo o MIC, 92% das empresas com programas de maquila aprovados estão concentradas em Alto Paraná, Central, Amambay e Assunção.
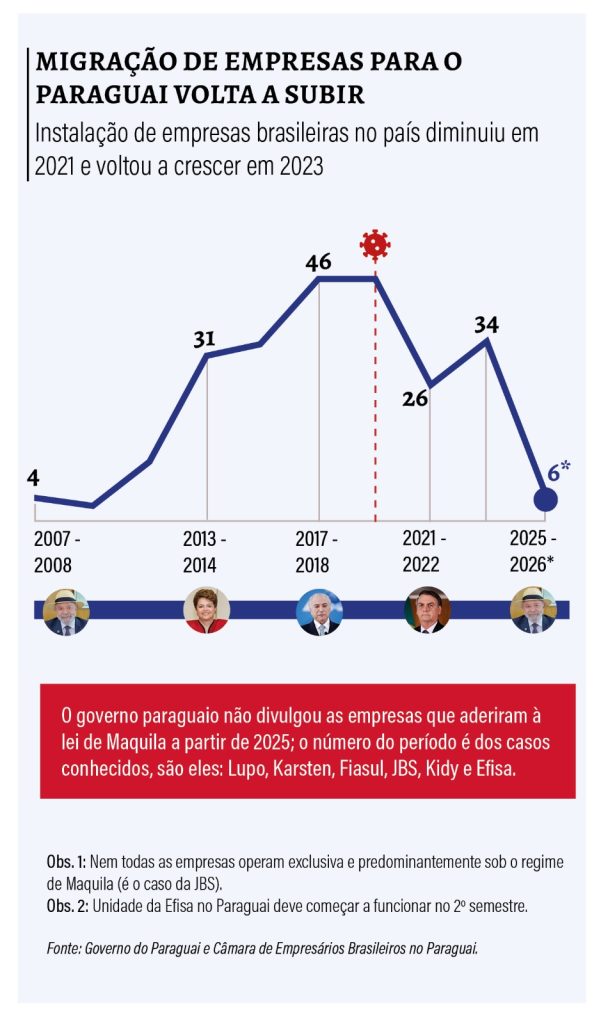
Em abril, o Paraguai contabilizava 339 empresas com programas de maquila aprovados e vigentes. Dessas, 165 tinham participação de capital brasileiro, segundo levantamento da Secretaria Executiva do Conselho Nacional das Indústrias Maquiladoras de Exportação (CNIME), vinculado ao MIC. Entre 2021 e 2025, foram aprovados programas de 40 empresas com investimento brasileiro.
No mercado de trabalho, o regime mantinha 36.382 empregos vinculados em setembro, crescimento de 4% em 12 meses. A fabricação de vestuário liderou a geração de empregos, com 8.431 trabalhadores, seguida por autopeças, com 7.865; serviços intangíveis, com 3.989; plásticos, com 2.985; e produtos químico-farmacêuticos, com 2.583. Juntas, essas cinco atividades representam 71% do emprego registrado no setor.
Criado em 1997, o regime de maquila foi reformulado pela Lei nº 7.547, de setembro de 2025, regulamentada pelo Decreto nº 5.714, de abril de 2026. A legislação estabelece um tributo único de 1% sobre o valor agregado no Paraguai ou sobre o valor da fatura de exportação, prevalecendo a maior base de cálculo.
O sistema também prevê suspensão de tributos aduaneiros sobre insumos utilizados na fabricação de mercadorias destinadas ao exterior, recuperação do Imposto sobre Valor Agregado (IVA) e desonerações tributárias vinculadas às condições dos programas aprovados.
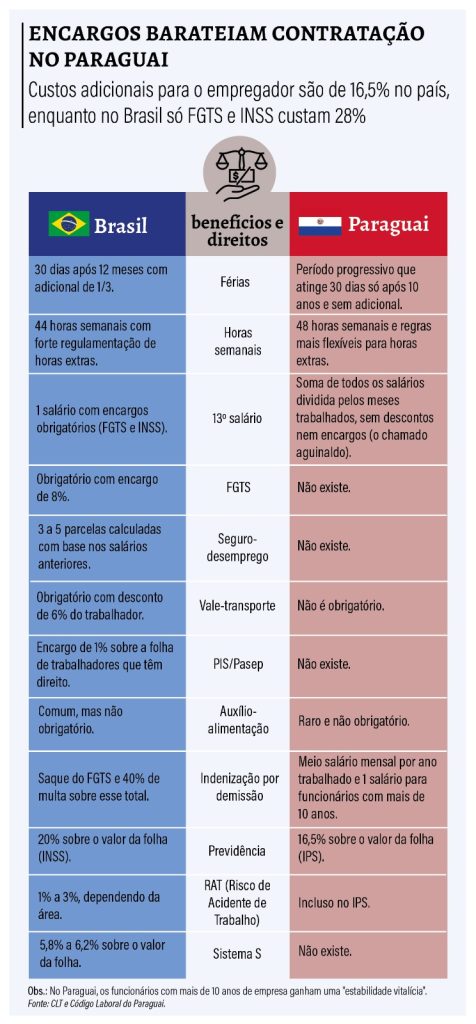
Na área trabalhista, uma das diferenças está nas contribuições previdenciárias. No regime geral paraguaio, a contribuição patronal corresponde a 16,5% da remuneração, enquanto a alíquota geral brasileira é de 20%, sem considerar outras obrigações incidentes sobre a folha de pagamento. A comparação do custo total de contratação, porém, depende das regras aplicáveis em cada país.
Os limites do 1%
“Para a empresa que pretende vender no Brasil, a conta precisa ir além dos impostos pagos na fábrica, ou seja, deve incluir o custo da mercadoria entregue, a tributação na importação, os créditos recuperáveis e a logística”, afirma Lourenço de Almeida Prado, da AMFF.
“Na entrada da mercadoria, é preciso considerar a tributação brasileira e os créditos disponíveis. Mesmo a eventual dispensa do Imposto de Importação pelo Mercosul depende das regras de origem e não elimina automaticamente o IBS e a CBS”, explica Prado.
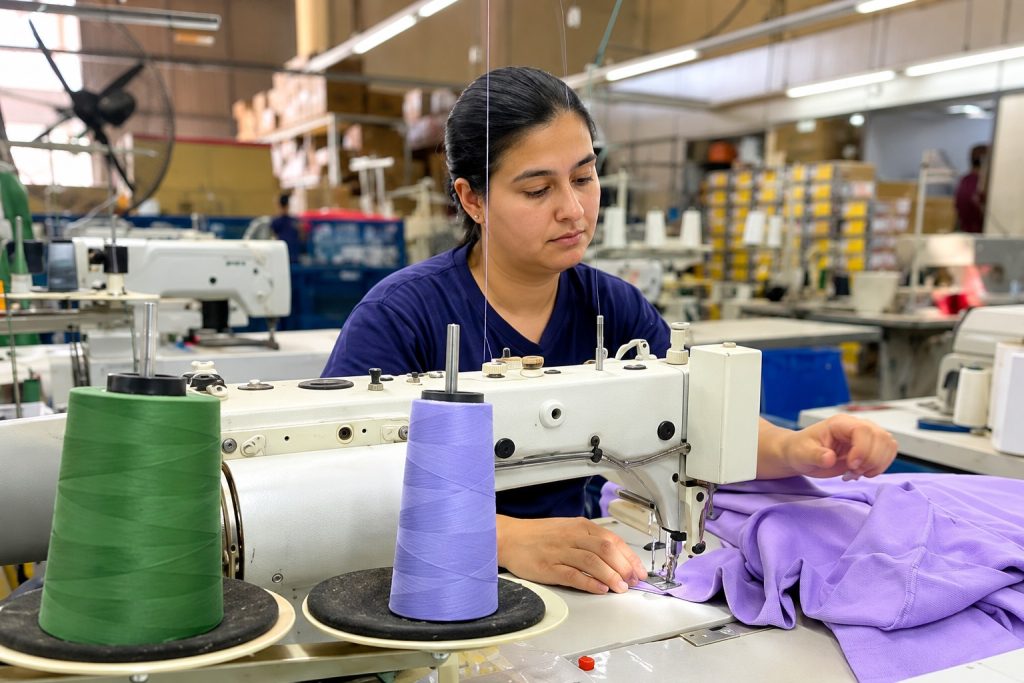
Setor de confecção é um dos destaques do regime de Maquila | Foto: Rediex/Foto tratada com suporte de IA
O advogado Gustavo Vaz Faviero, também da AMFF, chama atenção para os riscos associados ao descumprimento das regras de origem. Segundo ele, eventuais questionamentos da fiscalização sobre a origem das mercadorias podem resultar em cobrança retroativa de tributos.
“A ‘simplicidade’ do sistema paraguaio esconde graves riscos operacionais e de segurança jurídica”, afirma.
Para Faviero, a proteção constitucional da Zona Franca é uma vantagem para investimentos industriais de longo prazo. O Paraguai também dispõe de legislação específica para o regime de maquila, mas não possui garantia constitucional equivalente à assegurada ao modelo amazonense.
“A ZFM garante isenção de IPI, Imposto de Importação de insumos e máquinas, desoneração da CBS na importação, créditos presumidos de ICMS, IPI, CBS e de IBS. É a única localidade do Brasil que possui esse tratamento diferenciado, assegurado pela Constituição até 2073. Em contrapartida, o regime de Maquila no Paraguai recolhe 1% sobre o valor agregado e suspende tributos de insumos na produção local”, afirma Faviero.
A Zona Franca exige contrapartidas industriais, como manter regularidade perante a Suframa, cumprir os projetos aprovados e observar o Processo Produtivo Básico (PPB), quando aplicáveis. Na maquila, questionamentos da fiscalização sobre a regra de origem do Mercosul podem levar à aplicação da alíquota cheia da Tarifa Externa Comum (TEC) na entrada no mercado brasileiro.
“Paraguai carece de garantias constitucionais perenes, enquanto a ZFM possui blindagem constitucional, eliminando o risco de surpresas legislativas que inviabilizem o investimento”, pontua Faviero.
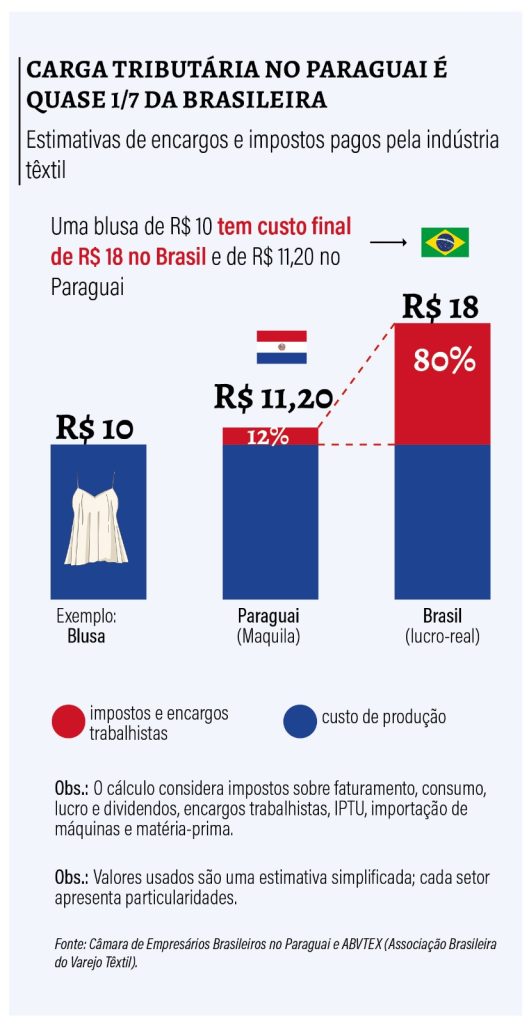
Arte: Suellen/PIM Amazônia
Eletroeletrônicos e duas rodas
Em dois dos principais setores do Polo Industrial de Manaus, o eletroeletrônico e o de duas rodas, as entidades empresariais não veem atratividade até aqui.
“Nesse momento, o Paraguai não é atrativo para o setor eletroeletrônico”, afirma o presidente da Associação Nacional de Fabricantes de Produtos Eletroeletrônicos (Eletros), Jorge Nascimento.
Segundo ele, as características da cadeia de componentes e as obrigações relacionadas à fabricação dos produtos dificultam a utilização do modelo paraguaio pelo setor.
Regime de Maquila não conta com garantia constitucional como a ZFM | Foto: Medios Del Estado
A Associação Brasileira dos Fabricantes de Motocicletas, Ciclomotores, Motonetas, Bicicletas e Similares (Abraciclo) também afirma que não há sinalização de construção de fábricas de motocicletas no Paraguai.
A produção brasileira do segmento está concentrada em Manaus, onde montadoras e fabricantes de componentes constituíram uma cadeia industrial ao longo de décadas. Essa estrutura permite o fornecimento local de parte das peças e a execução dos processos produtivos exigidos pelas fabricantes.
O peso desses setores aparece nos indicadores da Suframa. Entre janeiro e agosto de 2026, bens de informática responderam por 21,82% do faturamento do PIM, seguidos por duas rodas, com 19,85%, e eletroeletrônico, com 15,22%. Juntos, os três subsetores representaram 56,89% das vendas industriais.
No período, o faturamento do polo alcançou R$ 165,12 bilhões, crescimento nominal de 10,47% sobre os oito primeiros meses de 2025. Em agosto, as indústrias empregavam 135.080 trabalhadores, entre mão de obra efetiva, temporária e terceirizada.
Os investimentos também continuam sendo aprovados. Na reunião de agosto, o Conselho de Desenvolvimento do Estado do Amazonas (Codam) autorizou 45 projetos, com previsão de mais de R$ 1 bilhão em aportes e 1.081 novos empregos. Entre os destaques esteve a TCL, do segmento eletroeletrônico, com projetos que somam R$ 651 milhões para fabricação de celulares e computadores portáteis.
Até agosto, o Codam havia aprovado 214 projetos em 2026, contra 189 no mesmo período do ano passado. Os valores representam investimentos previstos pelas empresas, não necessariamente recursos já aplicados.
Arte: Suellen/PIM Amazônia
O caso Adata
A fabricante taiwanesa Adata é um exemplo de empresa que avalia oportunidades industriais nos dois países, sem que isso represente uma decisão de substituir suas operações brasileiras.
Em agosto, o Ministério da Indústria e Comércio do Paraguai divulgou que a companhia estudava instalar no país uma fábrica de componentes eletrônicos para atender mercados da América Latina, dos Estados Unidos e do Canadá, com uso dos regimes paraguaios de maquila e de montagem de equipamentos eletrônicos.
Segundo o ministério, o vice-presidente da companhia, Felipe Masselli, afirmou em encontro com autoridades paraguaias que a “ideia é colocar uma fábrica no Paraguai para atender todo o mercado latino-americano”. Ele adiantou que representantes da empresa percorreram Minga Guazú para avaliar possíveis espaços para a instalação de uma planta.
No Brasil, a empresa mantém seus planos de expansão. Em fevereiro de 2026, dobrou a área industrial de sua unidade em Manaus, inaugurando um segundo galpão. A companhia fabrica em Manaus módulos de memória DRAM e unidades SSD, utilizando processos automatizados de montagem eletrônica e testes.
Em outubro, a Suframa autorizou a fabricação de servidores de alta potência, destinados principalmente a data centers, com previsão de início da produção em dezembro. O novo projeto prevê a criação de 65 postos de trabalho. A operação envolve a transferência para Manaus de uma linha de servidores anteriormente localizada em Santo Antônio de Posse, no interior de São Paulo.
Em entrevista à PIM Amazônia em setembro, Nivaldo Gagliardo, vice-presidente de Operações da Adata Technology Brasil, avaliou a permanência da companhia no polo amazonense:
“A manutenção constitucional dos incentivos da Zona Franca oferece previsibilidade para investimentos industriais de médio e longo prazo. Uma cadeia produtiva eletrônica consolidada e mão de obra especializada complementam a atratividade local.”
Segundo Gagliardo, cerca de 90% da produção brasileira da Adata atende ao mercado nacional.
Enquanto o investimento em Manaus avança, a possível fábrica paraguaia permanece em fase de estudos. Até agora, não houve anúncio de instalação nem de transferência de atividades industriais brasileiras para o país vizinho.
Reforma tributária muda o cálculo
O tratamento diferenciado da Zona Franca foi preservado, com mecanismos como créditos presumidos de IBS e CBS e a manutenção do IPI sobre determinados produtos que também são fabricados em Manaus. A partir de 2027, o IPI será reduzido a zero para grande parte dos produtos industrializados no Brasil, permanecendo como instrumento de proteção à competitividade da Zona Franca nas hipóteses previstas pela legislação. O ICMS será substituído gradualmente pelo IBS entre 2029 e 2033.
“A reforma tende a preservar a força da ZFM e pode ampliar sua vantagem em alguns segmentos voltados ao mercado brasileiro, mas não haverá um vencedor para todos os setores”, afirma Lourenço de Almeida Prado.
Segundo ele, a identificação de uma eventual vantagem de Manaus ou do Paraguai dependerá de simulações específicas, “produto por produto, mercado por mercado”. As respostas dele sobre cada setor estão no quadro a seguir.
Arte: Suellen/PIM Amazônia
Diferença por setores
À PIM Amazônia, Lourenço de Almeida Prado fez um comparativo entre diferentes setores para explicar a diferença entre produzir no Paraguai e no Brasil, especialmente na Zona Franca de Manaus.
Como a reforma tributária pode afetar a competitividade do eletroeletrônico e duas rodas?
Nos segmentos de eletroeletrônicos e duas rodas, a manutenção do IPI sobre determinados produtos concorrentes fabricados fora da ZFM ou importados, somada aos incentivos de IBS e CBS em Manaus, pode reforçar a vantagem do polo amazonense.
E nos setores têxtil e de calçados? A comparação muda?
Já nos segmentos têxtil e calçados, nos produtos cujo IPI for zerado, essa proteção específica deixará de existir, e nesse contexto, os custos de fabricação, o transporte e o aproveitamento dos demais incentivos ganham ainda mais importância.
Quais são os principais desafios para garantir, na prática, os benefícios tributários da Zona Franca?
Em relação à ZFM o desafio é fazer a garantia constitucional funcionar na prática, pois será necessário acompanhar a regulamentação dos créditos presumidos de IBS e CBS, suas bases de cálculo e condições de utilização, além da regularidade perante a Suframa e do cumprimento dos projetos aprovados e do Processo Produtivo Básico, quando exigível.
Que mudanças na legislação brasileira e no regime de maquila paraguaio precisam ser acompanhadas nos próximos anos?
Além disso, será preciso acompanhar o tratamento do IPI a partir de 2027 e a substituição gradual do ICMS pelo IBS até 2033, e do lado paraguaio, merecem atenção a regulamentação da nova Lei de Maquila e as regras de origem das mercadorias destinadas ao Brasil.
É possível determinar qual dos dois regimes será mais competitivo ou essa avaliação dependerá de cada produto?
A reforma tributária preserva instrumentos importantes para a ZFM, mas a identificação de eventual ampliação ou redução de sua vantagem em relação ao Paraguai dependerá de simulações por produto e por exercício, com distinção entre as cargas tributárias definitivas, créditos recuperáveis e efeitos financeiros sobre a operação.
Arte: Suellen/PIM Amazônia