

Indústria
Cieam busca consolidar decisão do STF sobre PIS e Cofins na Zona Franca de Manaus
Cieam prepara manifestação no TRF1 após julgamento do Tema 843, que trata da incidência dos tributos sobre créditos presumidos de ICMS
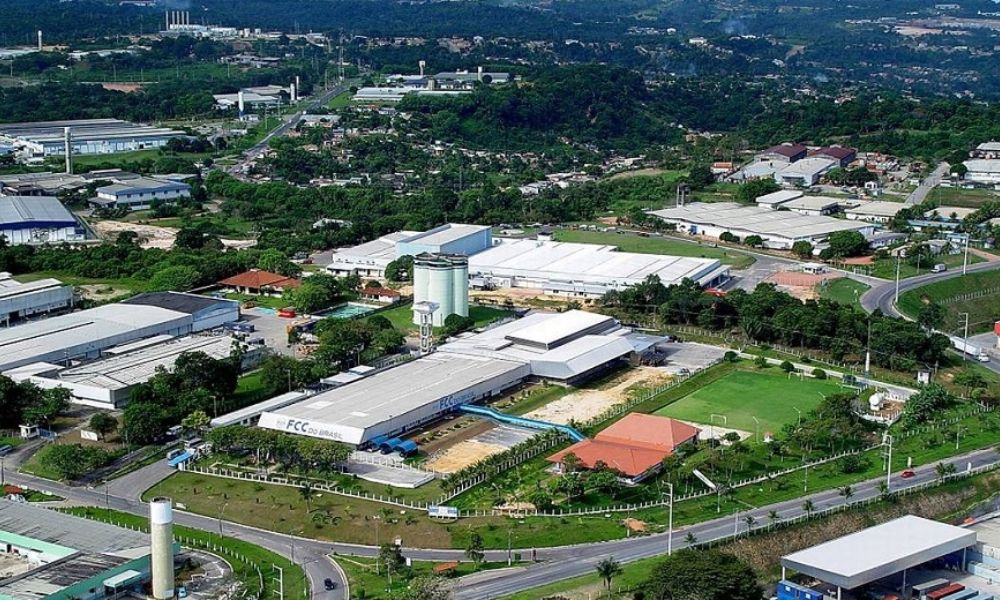
Foto: Divulgação/GRM
O Centro da Indústria do Estado do Amazonas (CIEAM) realizou, na quinta-feira (22), uma reunião conjunta estratégica entre as Comissões de Assuntos Jurídicos e de Tributos. O encontro teve como pauta central detalhar os impactos do julgamento do Tema 843 pelo Supremo Tribunal Federal (STF) e alinhar os próximos passos processuais do mandado de segurança coletivo ajuizado pela entidade em 2005, que visa garantir a não incidência de PIS e COFINS sobre os créditos presumidos de ICMS para as indústrias do modelo Zona Franca de Manaus.
A reunião, conduzida em formato híbrido, foi aberta pelo presidente executivo da instituição, Lúcio Flávio Morais de Oliveira, e contou com a participação de renomados especialistas — os advogados tributaristas Natanael Martins e Carla Sudré, além da Conselheira Jeanete Portela —, que esmiuçaram o alcance jurídico da decisão da Suprema Corte.
Segurança jurídica e estratégia processual
Durante os debates, o advogado Natanael Martins resgatou a trajetória histórica da ação movida pelo CIEAM, que acumula vitórias em duas instâncias e atualmente tramita no Tribunal Regional Federal da 1ª Região (TRF1) em fase de admissibilidade recursal.
A estratégia jurídica traçada prevê o protocolo de petição imediata junto ao TRF1 assim que o acórdão do STF for oficialmente publicado. A medida busca incorporar a tese vinculante aos autos e conferir celeridade ao trânsito em julgado do processo, consolidando o direito das indústrias associadas.
Para o coordenador da Comissão de Assuntos Jurídicos do CIEAM, Victor Bastos, o entendimento consolidado pelo STF corrobora a consistência técnica da atuação institucional da entidade ao longo de mais de duas décadas:
“A posição fixada pelo STF no Tema 843 chancela a sólida linha de argumentação que o CIEAM sustenta desde 2005. Nosso foco agora está no peticionamento estratégico junto ao TRF1 para consolidar a vitória na esfera coletiva. Seguiremos acompanhando com rigor a publicação do acórdão, especialmente a definição sobre a modulação dos efeitos, para orientar com total clareza e respaldo técnico cada indústria associada.”
Cenário prático para as empresas do PIM
O encontro também aprofundou as distinções operacionais entre as companhias que recolheram os tributos ao longo dos anos e aquelas que suspenderam os pagamentos amparadas por medidas judiciais.
Os especialistas destacaram que os procedimentos voltados à restituição ou compensação exigem o trânsito em julgado e trâmites específicos de habilitação, o que demanda uma análise contábil e jurídica minuciosa e individualizada para cada planta industrial. O ponto foi reforçado pela Mestre em Direito Tributário, Carla Sudré.
O coordenador da Comissão de Tributos do CIEAM, Moisés Silva, enfatizou a prudência exigida na gestão fiscal durante este período de transição:
“A tese firmada traz um alívio econômico significativo, mas exige responsabilidade na execução. Cada indústria possui uma realidade contábil distinta, entre quem provisionou, recolheu ou operou sob liminar. Por isso, a Comissão de Tributos atua como ponte para sanar dúvidas e orientar os associados para que eventuais compensações e habilitações ocorram de forma segura, sem exposição a riscos fiscais desnecessários.”
Abrangência e perspectivas futuras
No tocante à abrangência subjetiva da ação coletiva, a assessoria jurídica confirmou que as empresas associadas ao CIEAM à época da impetração, em 2005, estão plenamente resguardadas pela decisão. Em relação às indústrias que ingressaram posteriormente ou que venham a se filiar, a assessoria emitirá um parecer formal fundamentado na revisão jurisprudencial vigente.
No horizonte macroeconômico, os especialistas debateram os reflexos dos fundamentos do Tema 843 sobre outros tributos — como a futura Contribuição sobre Bens e Serviços (CBS), o IRPJ e a CSLL aplicados às subvenções econômicas —, além da projeção da tese para o setor comercial.
Por fim, foi reiterada a articulação permanente do CIEAM com a Confederação Nacional da Indústria (CNI) e demais entidades representativas em Brasília, em defesa intransigente das vantagens comparativas e das especificidades constitucionais do Modelo Zona Franca de Manaus perante as instâncias superiores do Judiciário.